Regras atualizadas do programa ampliam a importância do subsídio habitacional, mas o benefício não significa receber dinheiro diretamente para comprar um imóvel
O Minha Casa Minha Vida voltou ao centro das buscas após a repercussão das regras que permitem descontos de até R$ 55 mil para determinadas famílias enquadradas no programa. O valor, porém, não funciona como um pagamento depositado na conta do beneficiário. Na linha financiada, o subsídio é aplicado à operação habitacional e pode reduzir a entrada, o valor a ser financiado ou as parcelas, conforme as condições da família e do imóvel. O Ministério das Cidades informa que o programa atende famílias urbanas com renda mensal bruta de até R$ 13 mil. Na linha financiada, são utilizados recursos do FGTS e do Fundo Social. Para famílias com renda de até R$ 5 mil, o desconto pode chegar a R$ 55 mil nas regiões brasileiras, com exceção da Região Norte, onde o limite pode chegar a R$ 65 mil.
Para quem mora em grandes cidades, a questão vai além de saber se é possível comprar um apartamento com o programa. A dúvida mais importante é quem realmente pode receber o subsídio, como ele reduz o custo do imóvel e por que a política habitacional também interfere no crescimento das cidades. As regras mostram que o acesso depende da faixa de renda, da modalidade, da análise de crédito e, em determinadas iniciativas, da participação de estados e municípios. No MCMV Cidades, por exemplo, o poder público pode oferecer uma contrapartida para diminuir ou eliminar a entrada exigida do comprador ou reduzir o valor financiado.
Quem pode receber o subsídio de até R$ 55 mil no Minha Casa Minha Vida
O programa possui diferentes formas de atendimento, e isso explica por que o valor divulgado como “até R$ 55 mil” não representa um benefício igual para todas as famílias. Pela regulamentação atualmente divulgada pelo Ministério das Cidades, o Minha Casa Minha Vida atende famílias urbanas com renda mensal bruta de até R$ 13 mil. A Faixa 1 contempla renda de até R$ 3.200; a Faixa 2 vai de R$ 3.200,01 a R$ 5 mil; a Faixa 3 fica entre R$ 5.000,01 e R$ 9.600; e a Classe Média alcança renda de até R$ 13 mil.
Na linha financiada, as famílias que recebem até R$ 5 mil podem ter direito a descontos subsidiados pelo FGTS. O Ministério das Cidades informa que esse desconto pode chegar a R$ 65 mil na Região Norte e a R$ 55 mil nas demais regiões. O benefício não é pago diretamente ao comprador: ele entra na operação habitacional e pode reduzir ou eliminar a necessidade de entrada ou diminuir o valor financiado e as parcelas. A concessão e o valor efetivo dependem das características da família, do imóvel e da operação aprovada.
Existe ainda o Minha Casa Minha Vida Cidades, que permite a participação financeira de estados, municípios e Distrito Federal. De acordo com o Ministério das Cidades, os aportes podem complementar os descontos concedidos pelo FGTS. Nas modalidades de contrapartida e emendas, os limites estabelecidos são de até R$ 55 mil para a Faixa 1, R$ 35 mil para a Faixa 2 e R$ 20 mil para a Faixa 3, observadas as regras da iniciativa e a regulamentação vigente. O aporte pode diminuir ou eliminar a entrada ou reduzir o valor das prestações.
Por isso, não basta olhar para o número de R$ 55 mil e concluir que qualquer pessoa dentro do programa terá esse abatimento. O interessado ainda precisa se enquadrar nas regras da modalidade, passar pela análise de crédito quando se tratar de financiamento e atender aos critérios estabelecidos para a operação. No MCMV Cidades, por exemplo, o ente público indica as famílias potencialmente beneficiárias, mas a instituição financeira continua responsável pela análise de crédito.
Por que o subsídio habitacional também muda a dinâmica das cidades
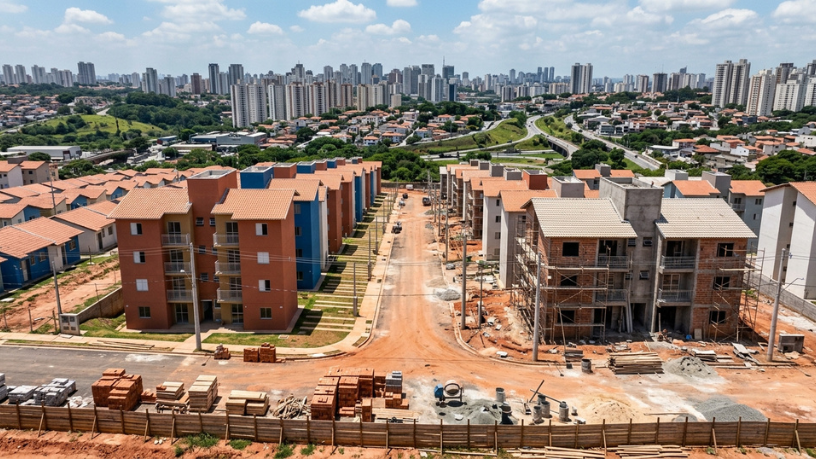
O impacto de uma política habitacional não termina na assinatura do contrato de um apartamento. Quando uma família consegue reduzir a entrada ou o valor financiado, diminui uma das principais barreiras para sair do aluguel e acessar a casa própria. Em grandes cidades, entretanto, o local onde essas unidades são construídas é tão importante quanto o número de imóveis entregues, porque uma moradia distante de emprego, transporte, escolas e serviços pode aumentar o tempo e o custo dos deslocamentos cotidianos.
O próprio desenho do MCMV Cidades mostra como a política habitacional pode ser articulada com decisões municipais e estaduais. Estados, municípios e Distrito Federal podem participar com recursos financeiros ou terrenos, enquanto o programa federal utiliza mecanismos ligados ao FGTS e à política habitacional. Na modalidade de contrapartidas, o poder público local pode definir o valor do aporte dentro dos limites estabelecidos e indicar as famílias potencialmente contempladas, seguindo critérios de seleção e priorização.
Essa integração cria uma oportunidade para aproximar a produção habitacional das áreas que já possuem infraestrutura urbana. Também permite que governos locais utilizem terrenos públicos ou recursos próprios para ampliar o alcance do financiamento. A Caixa destaca que as iniciativas do MCMV Cidades dependem de regras locais, publicidade dos critérios de seleção e procedimentos que permitam auditoria. Isso torna importante acompanhar os canais oficiais do município ou do estado antes de procurar uma unidade habitacional.
O desafio é evitar que o subsídio simplesmente aumente a capacidade de compra sem enfrentar problemas estruturais do mercado imobiliário urbano. Em regiões metropolitanas, terrenos bem localizados costumam ser mais disputados e caros, enquanto famílias de menor renda podem acabar sendo direcionadas para áreas periféricas quando não existem políticas de uso do solo, transporte, infraestrutura e habitação articuladas. Por isso, o efeito de longo prazo do programa depende não apenas do número de imóveis financiados, mas também da localização e da integração dessas moradias à cidade.
O que o morador precisa verificar antes de tentar comprar um imóvel
A primeira informação que uma família deve conferir é a renda bruta mensal e em qual faixa do programa ela se enquadra. Depois, é necessário verificar qual modalidade está disponível na cidade, porque o Minha Casa Minha Vida possui linhas subsidiadas e financiadas com critérios diferentes. O Ministério das Cidades explica que a linha subsidiada atende, em regra, famílias da Faixa 1, enquanto a linha financiada alcança famílias das diferentes faixas urbanas até o limite de R$ 13 mil de renda mensal bruta.
Também é importante entender que o subsídio não elimina automaticamente todos os custos da compra. Dependendo da operação, ainda podem existir entrada, parcelas, seguros e outras despesas relacionadas ao imóvel e ao financiamento. Na linha financiada, a família precisa passar pela análise de crédito da instituição financeira. O Ministério das Cidades também informa que os financiamentos podem contemplar imóveis novos ou usados, com condições que variam conforme renda e enquadramento.
No MCMV Cidades, a situação pode ser diferente porque o aporte público é complementar ao desconto do FGTS. Em um exemplo apresentado pelo próprio Ministério, uma família com renda mensal de R$ 1.800 e um imóvel de R$ 210 mil poderia ter sua entrada reduzida ou até eliminada dependendo do valor da contrapartida pública. O exemplo mostra por que o subsídio não deve ser interpretado como dinheiro entregue ao comprador: ele funciona dentro da estrutura do financiamento.
Outro ponto que merece atenção é a seleção dos beneficiários quando houver participação direta do poder público local. As regras do MCMV Cidades estabelecem responsabilidades para estados e municípios, incluindo a indicação das famílias e a publicidade dos critérios. A Caixa informa que os entes públicos precisam cumprir exigências relacionadas à legislação local, seleção dos beneficiários e transparência. Na prática, o interessado deve acompanhar os canais oficiais da prefeitura, do governo estadual e da instituição financeira responsável, evitando anúncios de terceiros que prometam aprovação garantida ou cobrem valores para inclusão no programa.
O tamanho do desafio habitacional ajuda a explicar a relevância dessas políticas. O Brasil tinha 213,4 milhões de habitantes em 2025, segundo as estimativas do IBGE, considerando a população em 1º de julho daquele ano. O instituto destaca que as estimativas populacionais são utilizadas para planejamento e monitoramento de políticas públicas, incluindo áreas como saúde, educação e previdência. Em um país dessa dimensão e com forte concentração populacional em grandes centros urbanos, habitação, infraestrutura e mobilidade permanecem diretamente conectadas ao planejamento das cidades.
Para o morador das metrópoles, portanto, o subsídio de até R$ 55 mil deve ser entendido como uma ferramenta para tornar o financiamento mais acessível, e não como dinheiro recebido diretamente. O valor efetivo depende do enquadramento, da região, da renda e da operação, enquanto iniciativas locais podem complementar os descontos do FGTS. Mais do que facilitar a compra de um imóvel, a política habitacional precisa produzir moradias conectadas à infraestrutura urbana, ao transporte e aos serviços públicos. É essa combinação que determina se o programa ajudará apenas a ampliar o acesso à casa própria ou se também poderá contribuir para cidades menos segregadas e com melhor qualidade de vida.
Fontes
- Ministério das Cidades — Sobre o Minha Casa, Minha Vida
- Ministério das Cidades — Minha Casa, Minha Vida — Linha Financiada
- Ministério das Cidades — Minha Casa, Minha Vida Cidades
- Caixa Econômica Federal — MCMV Cidades
- IBGE — Estimativas da População 2025